Финансы
 Бизнес
 Маркетинг
 Кейсы
 Новости
 Телеграм-канал
 Подписаться
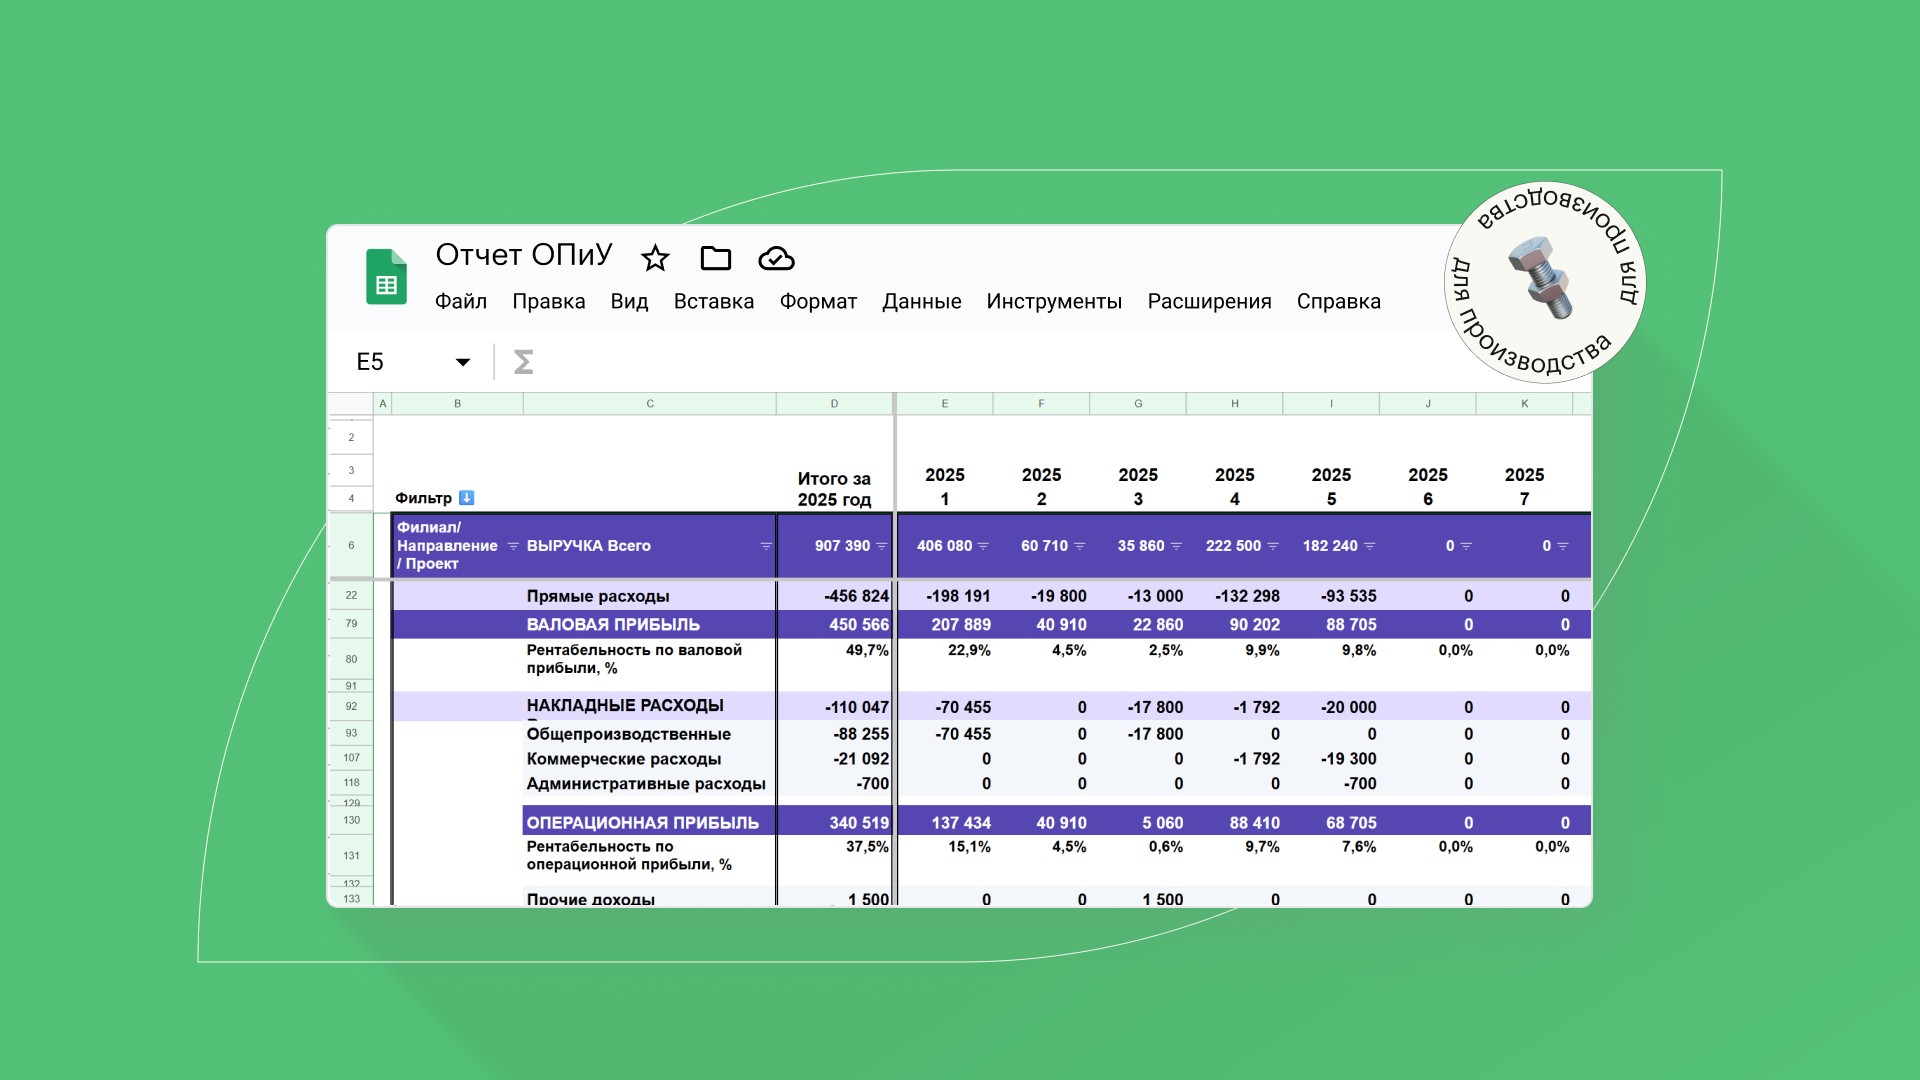

Кратко про ОПиУ
Отчет о прибылях и убытках, ОПиУ или PnL, с англ. Profit and Loss — прибыли и убытки — это ключевой управленческий отчет, который показывает итоговый результат работы производства за определенный период, включая доходы и расходы по основной деятельности.
Для управления производством ОПиУ особенно полезен, потому что предприятие может выпускать несколько видов продукции и оказывать дополнительные услуги компаниям. Например, выполнять заказы другого бизнеса — это называется контрактным производством, или сдавать в аренду промышленные площади, оборудование.
Каждое направление, которое приносит деньги и требует ресурсов компании, нужно анализировать, чтобы понимать, как работает производство в целом и что происходит внутри отдельных направлений.
С помощью ОПиУ можно:
- оценить прибыльность производства;
- выявить нерентабельные изделия или направления и пересмотреть ассортимент выпускаемой продукции и предоставляемых услуг;
- понять, за счет чего производство зарабатывает больше;
- проанализировать расходы и сократить их безопасно для деятельности предприятия;
- оценить, есть ли у производства ресурсы для развития.
Чаще всего ОПиУ ведут методом начисления — доходы и расходы учитывают по факту отгрузки изделий, а не по дате оплаты. Например, если товар отгрузили в сентябре, а клиент заплатит в октябре, доход все равно относится к сентябрю.
Еще есть кассовый метод, это когда доходы и расходы учитывают в день финансовой операции. Но для производства метод начисление удобнее и корректнее, потому что закупка сырья, выпуск продукции, отгрузка и оплата редко происходят в один день. Суть отчета — показать результат конкретного периода, а не просто движение денег по счетам — это можно посмотреть в ОДДС.
📊 Отчет ДДС для производства: зачем нужен, где вести и как его составить
Как составить отчет о прибылях и убытках для производства
Чтобы не заниматься настройкой структуры и формул, а сразу приступить к составлению отчета — скачайте шаблон ОПиУ →
Заполняйте его по ходу чтения статьи и к концу у вас будет готовый ОПиУ вашего производства :)
Шаг 1 — внесите справочную информацию
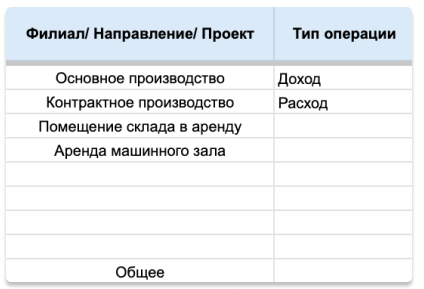
Лист «Справочники»: добавьте филиалы, направления или клиентов. Выбор зависит от специфики производства и степени детализации, которая вам интересна.
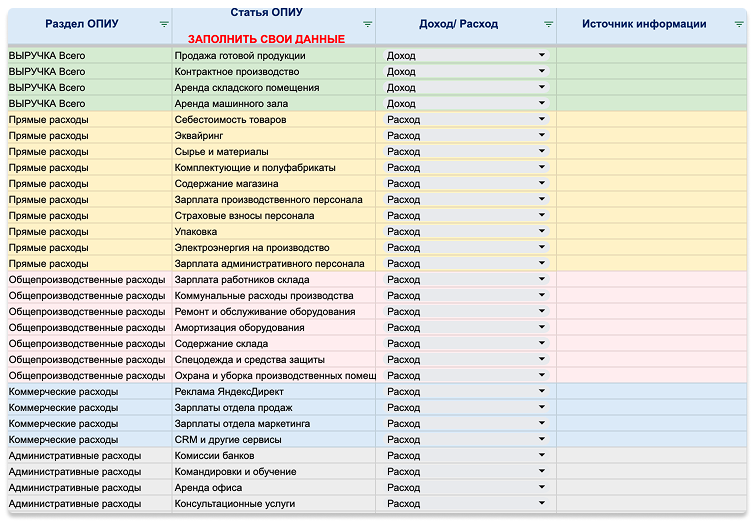
Далее перейдите к листу «Статьи ОПиУ» и актуализируйте имеющийся в шаблоне список. Расходы рекомендуем разделить на группы: постоянные, переменные, прямые, косвенные, а налоги и сборы учесть отдельно. Это сделать анализ более эффективным:
- постоянные не зависят от объемов производства: аренда помещений, оклады, амортизация;
- переменные меняются с количеством выпускаемой продукции: сырье и материалы, упаковка, премия за перевыполнение планов;
- прямые относятся к конкретной услуге или направлению: амортизация оборудования, зарплата, расходники;
- косвенные относятся к бизнесу в целом, не к конкретной услуге или направлению: коммунальные платежи, содержание помещений, представительские расходы.
Читайте также: Как производству снизить расходы: 5 способов
Шаг 2 — заполните лист «Операции»
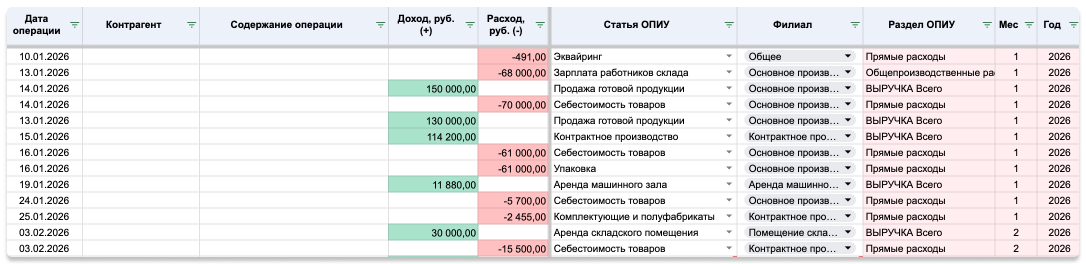
Внесите данные о доходах и расходах за период, который выбрали для составления отчета. Для каждой операции укажите:
- сумму — сколько пришло или ушло (эту сумму нужно указать с минусом);
- дату и контрагента — кому и когда ушли деньги и от кого поступили;
- содержание операции — за что пришли или на что были потрачены средства;
- статью ОПиУ — направление и раздел, к которому относится операция.
Шаг 3 — проанализируйте отчет
Операции, добавленные в рамках предыдущего шага, автоматически попадут в отчет на вкладке «ОПиУ»:
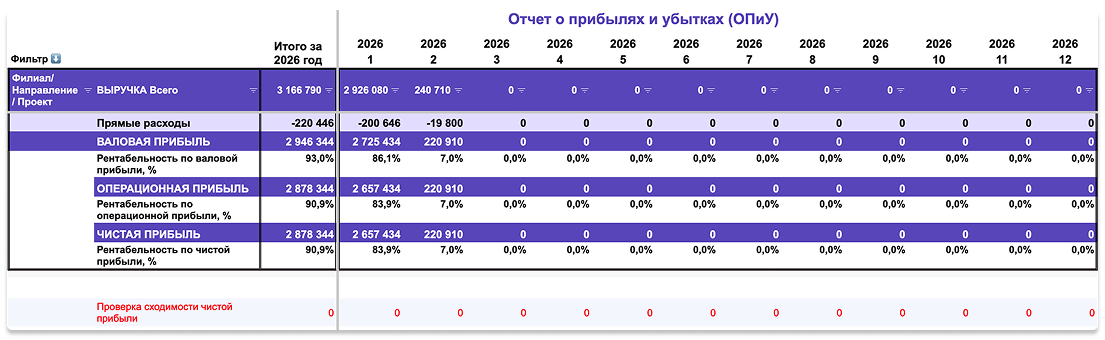
На что обратить внимание при анализе отчета:
- Выручка — посмотрите, как она меняется по месяцам и направлениям. Если продажи растут, проверьте, растет ли вместе с ними прибыль. Бывает, что выручка увеличивается, а производство зарабатывает меньше из-за роста себестоимости.
- Валовая прибыль и рентабельность — отражают результат после учета прямых расходов на производство. Если рентабельность снижается, проверьте затраты на сырье, комплектующие, упаковку, зарплату производственного персонала и другие расходы, которые напрямую связаны с выпуском продукции.
- Операционная прибыль — в ней уже учтены коммерческие и административные расходы. Если валовая прибыль остается на прежнем уровне, а операционная снижается, причина может быть в росте расходов на маркетинг, отдел продаж, офис, сервисы или управление.
- Чистая прибыль — итоговый результат после учета прочих доходов и расходов, процентов по кредитам и налогов. Если разница между операционной и чистой прибылью стала заметно больше, посмотрите, какие статьи повлияли на нее.
- Результат отдельных направлений — с помощью фильтра можно проанализировать эффективность основного и контрактного производства, аренды помещений или оборудования, а также разных видов продукции — например, что приносит больше прибыли: столы или стулья. Если что-то показывает слабый результат, стоит проверить выручку, прямые расходы и цены, прежде чем принимать решение о сокращении или отказе.
Чтобы вовремя обнаружить отклонения и принять меры, все показатели нужно смотреть в динамике. Если какой-то показатель резко изменился по сравнению с предыдущим месяцем, перейдите к статьям, из которых он складывается.
ОПиУ стоит анализировать регулярно, например раз в месяц после того, как внесены все доходы и расходы за период. Так изменения будут заметны сразу, а не в конце года, когда повлиять на результат уже сложнее.
Скачать шаблон ОПиУ для производства →
Где еще можно вести ОПиУ, если не хочется возиться с таблицами
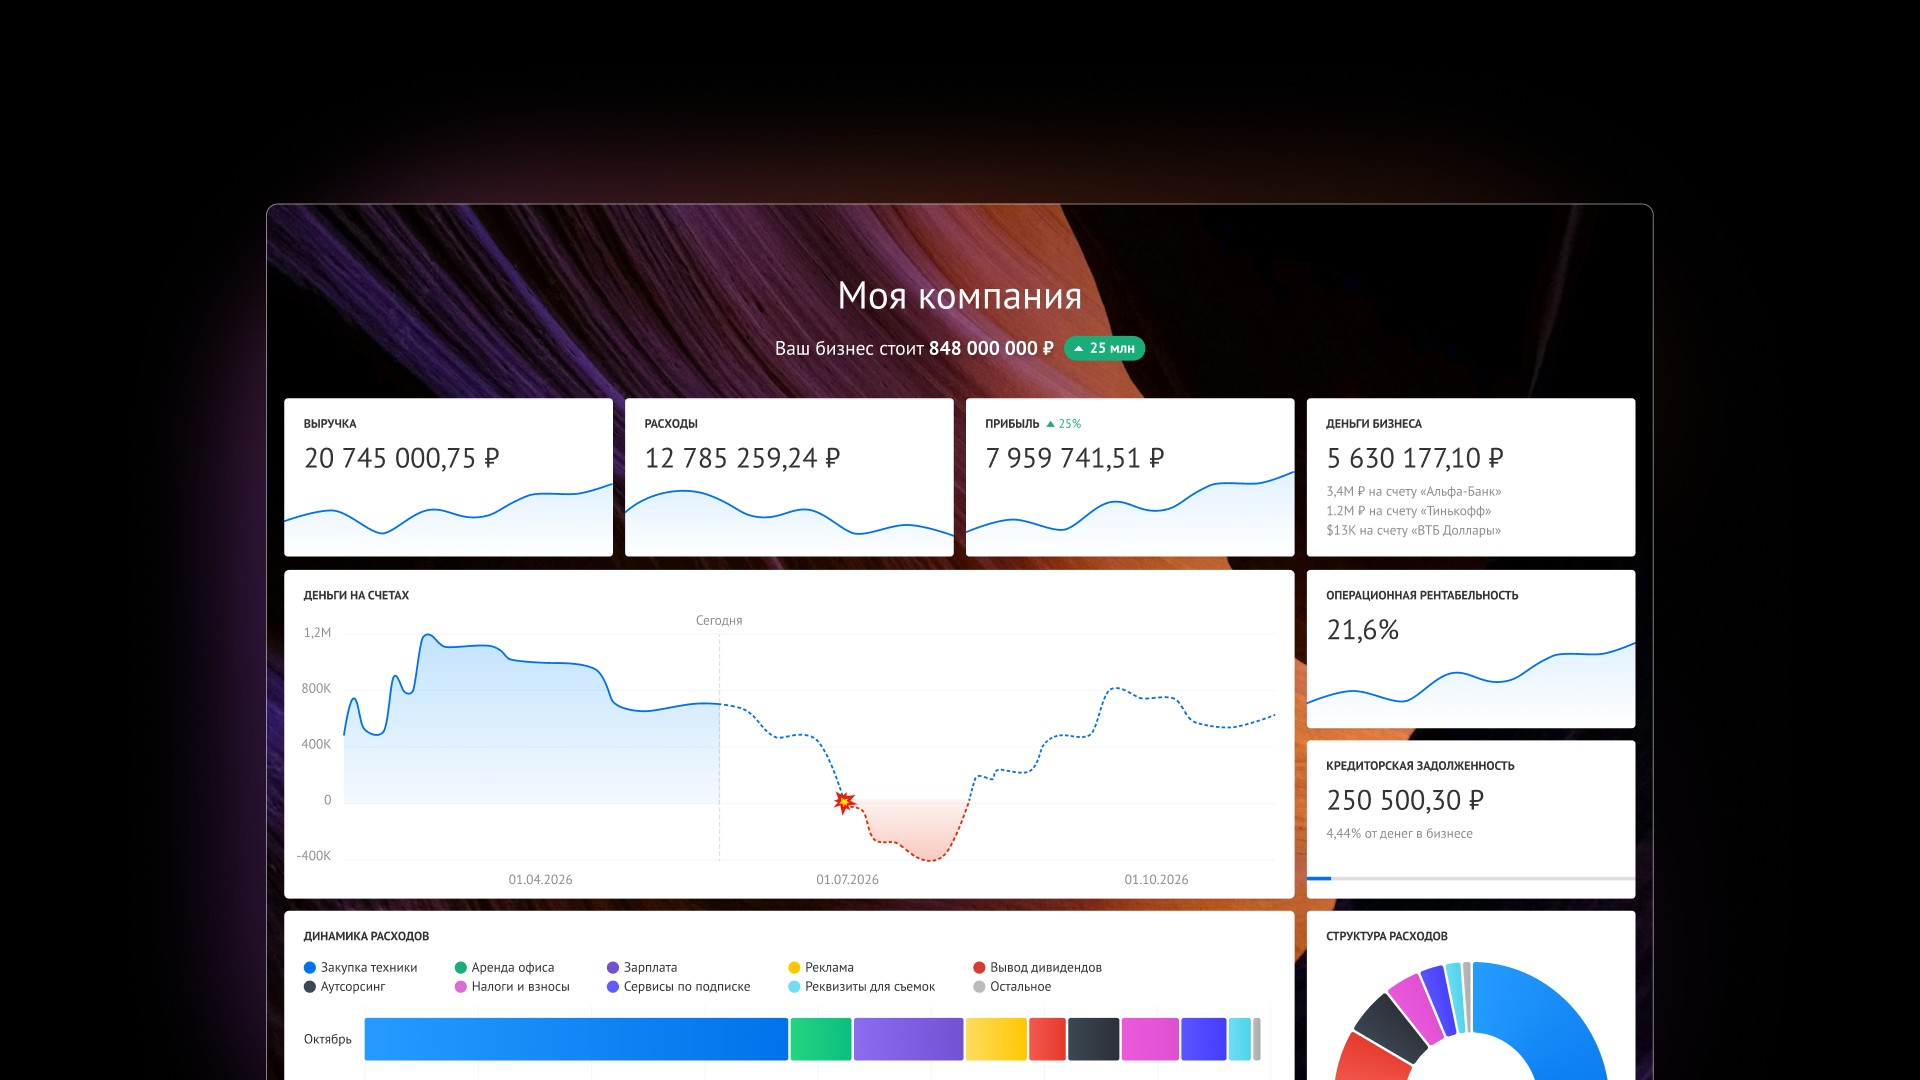
Если у предприятия большой объем производства, много сотрудников и операций, вести ОПиУ вручную в таблице будет сложно: данные придется собирать из разных источников, переносить и перепроверять. В таком случае можно использовать автоматизированный сервис управленческого учета, например Adesk.
К Adesk можно подключить банки, эквайринг, CRM-системы и другие учетные программы. Данные будут автоматически поступать в сервис, поэтому собственнику не придется каждый раз собирать их вручную, чтобы обновить отчет. На основе информации из учета ОПиУ формируется за несколько кликов и выглядит так:
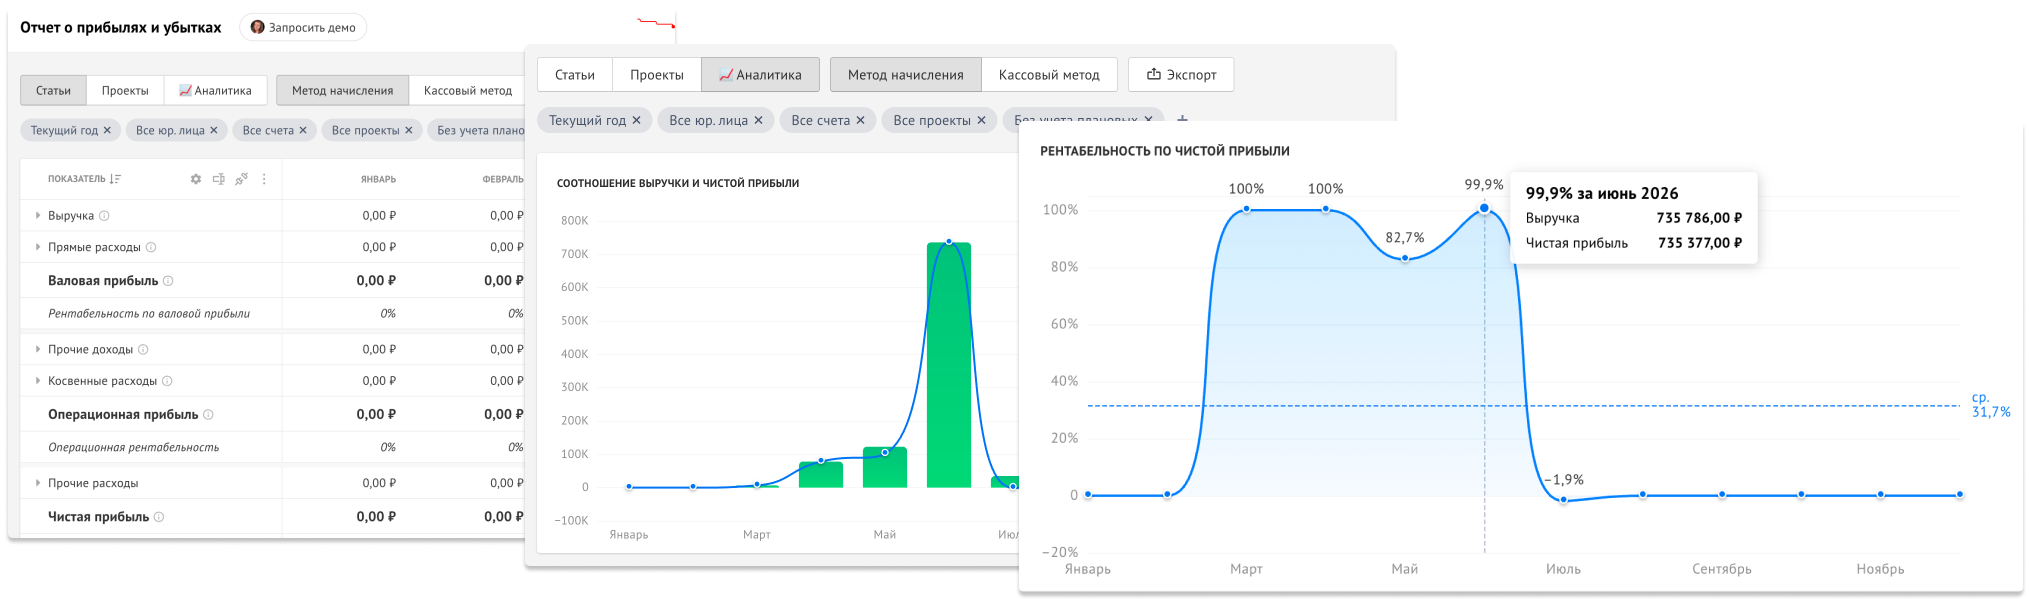
Во вкладке «Аналитика» сервис покажет динамику выручки, чистой прибыли и рентабельности на графиках — так будет проще заметить изменения и перейти к показателям, которые на них повлияли.
Чтобы попробовать все возможности сервиса без ограничений бесплатно — пройдите простую регистрацию по ссылке:
14 дней бесплатного доступа к Adesk →
💙 Какие управленческие инструменты еще полезны производству
Платежный календарь для краткосрочного планирования и понимания, когда и сколько денег должно поступить на счета, какие расходы предстоят и каким будет остаток после всех операций: как с ним работать →
Финансовая модель, чтобы понимать, как будет работать бизнес при изменении обстоятельств или показателей: как построить →